
Storbrannen i Krokstadelva satte beredskapen på prøve. Erfaringene viser hvor avgjørende rask mobilisering og tett kundeoppfølging er når mange rammes samtidig. Men hendelsen reiser også spørsmål som er relevante for hele den nordiske forsikringsbransjen: Hvordan sikrer vi god samhandling, konsistent kommunikasjon og likebehandling når en skade rammer et helt lokalsamfunn?
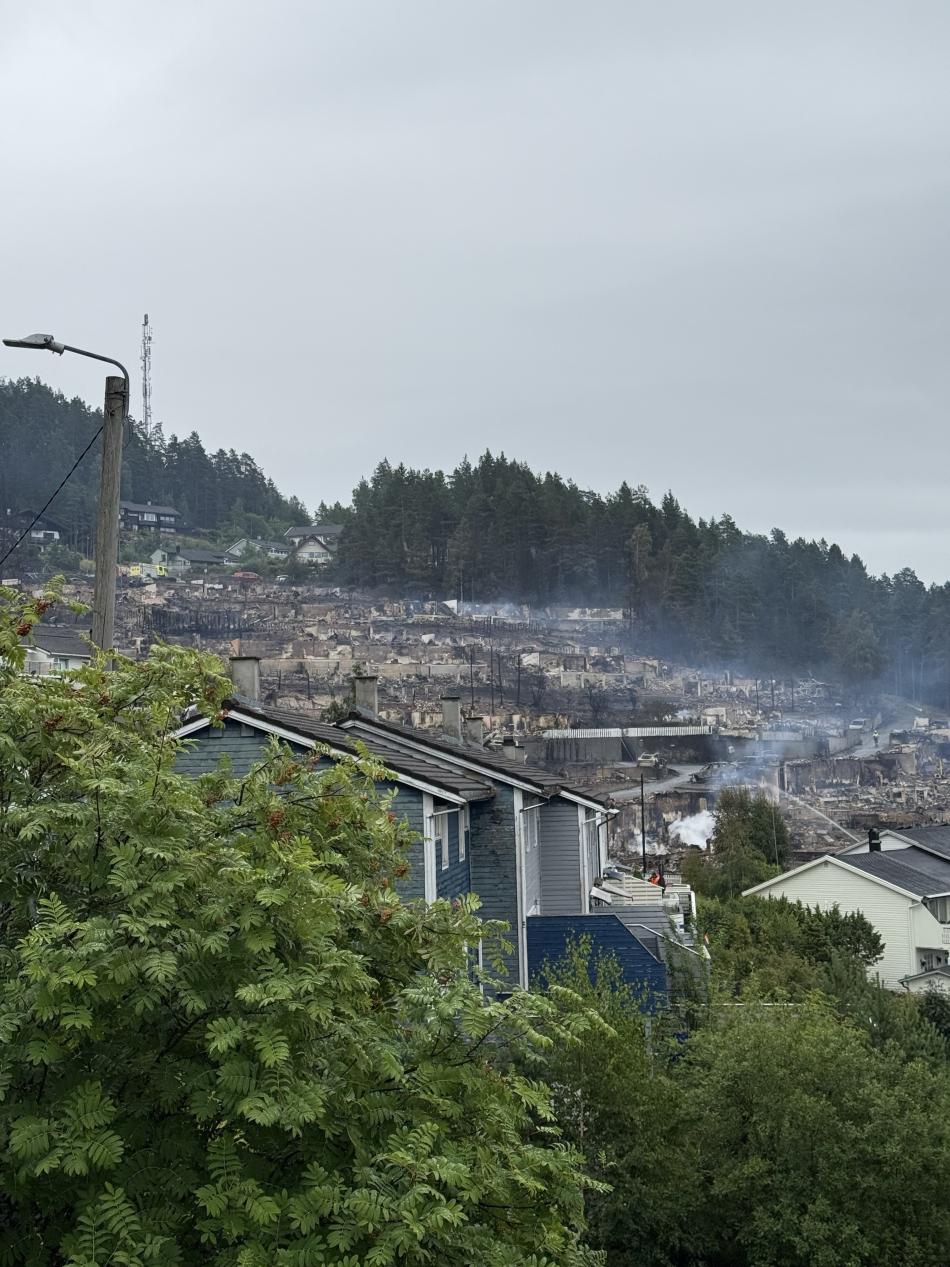
Fredag 17. juli 2026 startet en brann i et rekkehus i Krokstadelva utenfor Drammen. Kombinasjonen av langvarig tørke, vind og bratt terreng bidro til en svært rask brannutvikling. Brannen spredte seg fra boligområdet og videre i terrenget. Først fire dager senere meldte brannvesenet at situasjonen var under kontroll. 113 boliger brant ned og rundt 400 mennesker ble evakuert
For forsikringsbransjen representerer en slik hendelse noe annet enn et stort antall individuelle skadesaker. Når et helt område rammes samtidig, blir det en test av hele verdikjeden: beredskap, kapasitet, kommunikasjon, skadeoppgjør, leverandørsamarbeid og koordinering med offentlige myndigheter og andre forsikringsselskaper.
Fra skadebehandling til krisehåndtering
For Fremtind startet beredskapsarbeidet allerede samme ettermiddag som brannen oppsto. Hendelsen inntraff midt i den norske fellesferien, men beredskapsgruppen ble etablert, personell mobilisert og arbeidet med å komme i kontakt de berørte kundene startet.
Allerede dagen etter var medarbeidere fysisk til stede i Drammen.
Det var et bevisst valg. I den første fasen hadde mange kunder mindre behov for en detaljert gjennomgang av forsikringsvilkårene enn for svar på helt grunnleggende spørsmål: Hvor skal familien bo? Hvordan skaffer man nødvendige klær og andre eiendeler? Hvem kan hjelpe økonomisk nå?
Det illustrerer et prinsipielt poeng for forsikringsbransjen: Ved store katastrofehendelser går selskapets rolle raskt fra ordinær skadebehandler til en aktør i den samlede krisehåndteringen.
Det ble etablert oppsøkende kundeoppfølging, og ved hjelp av kundelister og dekningskart ble berørte kunder kontaktet. Det ble også gitt forskuddsutbetalinger. Innen søndag ettermiddag hadde selskapet kontaktet alle kundene med hus- og innboforsikring i området som det lyktes å få tak i.
245 skademeldinger, men 245 ulike situasjoner
Fremtind mottok totalt 245 skademeldinger etter brannen. Blant disse var 76 bygningsskader, hvorav 30 totalskader, og 145 innboskader, hvorav 48 totalskader. I tillegg ble det registrert 19 motorskader og tre reiseskader.
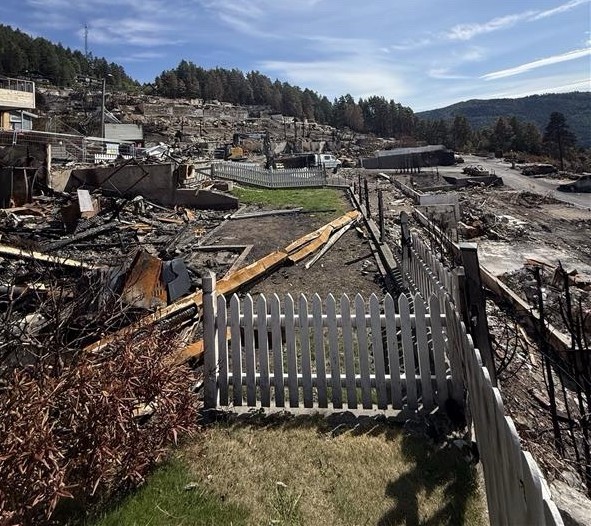
Tallene er imidlertid bare én side av skadebildet.
For den enkelte kunde kan en totalskade innebære tap av hjem, personlige eiendeler og gjenstander som ikke kan erstattes med penger. Det gjør håndteringen av katastrofeskader svært viktig og ikke minst med stor grad av empati.
En kundetilbakemelding etter brannen illustrerer betydningen av den menneskelige kontakten. Kunden trakk særlig frem den personlige mottakelsen, den trygge samtalen og at en medarbeider tok seg tid til å møte familien fysisk.
Det er et viktig perspektiv også når forsikringsbransjen digitaliseres. Effektive digitale prosesser er avgjørende når volumene plutselig øker, men ved alvorlige hendelser øker samtidig behovet for individuell og menneskelig oppfølging.
Den lange halen etter katastrofen
Den akutte fasen får naturlig nok mest oppmerksomhet. For forsikringsselskapet kan den mest kompliserte fasen imidlertid begynne når brannen er slukket.
I Krokstadelva har kundene ulike behov og ønsker. Noen ønsker å bygge opp boligen igjen, andre ønsker å kjøpe bolig et annet sted, mens enkelte vurderer en mellomløsning før eventuell tilbakeflytting. Samtidig vil reguleringsprosesser påvirke når gjenoppbyggingen kan starte.
Dermed oppstår en problemstilling som er kjent fra større naturskader og katastrofehendelser i hele Norden: Individuelle forsikringsoppgjør inngår i en større, kollektiv gjenoppbyggingsprosess.
Én husrekke eller ett område kan dessuten omfatte kunder i flere forsikringsselskaper. Innbyggerne snakker sammen og sammenligner naturlig nok informasjon, behandling og oppgjør.
Det skjerper kravene til både konsistens og likebehandling.
Konkurrenter må også kunne samarbeide
Erfaringene fra Krokstadelva viser samtidig verdien av samarbeid på tvers.
Fremtind peker blant annet på samarbeid med andre forsikringsselskaper om felles sikring- og rivearbeid i det berørte området. Og ikke minst god dialog med Drammen kommune.
Dette er kanskje et av de viktigste bransjeperspektivene etter en større katastrofe.
I normalsituasjonen konkurrerer forsikringsselskapene om kundene. Når et helt lokalsamfunn rammes, finnes det samtidig problemstillinger hvor koordinering kan bidra til mer effektive prosesser og mer konsistent behandling.
Det betyr ikke at de enkelte selskapenes ansvar for egne kunder forsvinner. Men store hendelser gjør det tydelig hvor avhengig skadehåndteringen er av at forsikringsselskaper, kommuner og andre aktører klarer å koordinere der det er hensiktsmessig.
Kommunikasjon kan også bli en belastning
Et annet læringspunkt gjelder kommunikasjon.
Under en alvorlig hendelse er instinktet ofte å kommunisere mye og raskt. Informasjonsbehovet er stort, og mange i organisasjonen ønsker å hjelpe. Erfaringen fra Krokstadelva var samtidig at den samlede kommunikasjonen til kundene i startfasen kunne bli overveldende.
Det peker på en viktig forskjell mellom mer informasjon og bedre informasjon.
For et menneske som nettopp har mistet hjemmet sitt, kan kapasiteten til å ta inn informasjon være begrenset. Utfordringen blir derfor å koordinere kommunikasjonen slik at kunden får riktig informasjon når den faktisk er relevant.
Dette er ikke bare en kommunikasjonsoppgave. Det er en del av selve prosessen.
Kundene i randsonen
Et læringspunkt fra Krokstadelva gjelder kundene som ikke befinner seg i sentrum av katastrofen.
De mest alvorlige totalskadene får naturlig nok størst oppmerksomhet. Men rundt et stort skadeområde finnes også kunder med mindre skader eller andre konsekvenser av hendelsen. Kundene i denne «randsonen» kan oppleve slitasje over tid.
Dette er relevant for planleggingen av større skadehendelser: Når den akutte beredskapen avsluttes, må oppmerksomheten ikke forsvinne samtidig.
Fire lærdommer for nordisk forsikring
Erfaringene fra Krokstadelva kan sammenfattes i fire spørsmål som er relevante langt utover denne enkeltbrannen:
Er vi organisert for å møte kundene, ikke bare skadene?
Store hendelser krever kapasitet og effektive prosesser, men også fysisk tilstedeværelse og individuell oppfølging.
Er kommunikasjonen koordinert rundt kundens behov?
I en krise kan for mange budskap fra ulike deler av samme verdikjede skape mer usikkerhet enn trygghet.
Har vi modeller for effektiv samhandling på tvers av selskaper?
Når mange selskaper, myndigheter og leverandører er involvert i samme geografiske område, blir koordinering en viktig del av skadehåndteringen.
Er beredskapen dimensjonert for den lange fasen?
Den operative hendelsen kan være over på noen dager. Gjenoppbygging, oppgjør og kundeoppfølging kan vare langt lenger.
Forsikring blir synlig når samfunnet trenger den mest
Store katastrofer er blant de situasjonene der forsikringsbransjens samfunnsrolle blir aller tydeligst.
For kunden handler forsikring da ikke først og fremst om polisen eller vilkårene. Det handler om hvor raskt hverdagen kan begynne å fungere igjen, og om å vite at noen tar ansvar for veien videre.
Krokstadelva viser samtidig at god katastrofeberedskap ikke bare kan måles i responstid eller effektiv skadebehandling. Den må også vurderes ut fra evnen til å håndtere mange individuelle behov samtidig, kommunisere konsistent og samarbeide på tvers når problemene er større enn ett enkelt forsikringsselskap.
Det er kanskje den viktigste lærdommen: Når mange kunder rammes samtidig, er ikke oppgaven bare å gjøre opp mange skader. Oppgaven er å bidra til at et helt lokalsamfunn kan komme videre.


